 (54) 3039.0025

Fique por dentro
Notícias
Últimas notícias
07/10/2026 às 13:44:36 Senado inicia debate sobre PEC que prevê o fim da escala 6x1 07/10/2026 às 13:23:08 Reforma Tributária altera dinâmica da exportação indireta e condiciona suspensão tributária à habilitação da trading 07/10/2026 às 13:18:46 TRF1 cassa liminar que suspendia aplicação do adicional de 10% nos percentuais de presunção do lucro presumido 06/10/2026 às 17:41:24 Receita Federal reafirma tributação de créditos presumidos de ICMS após a Lei nº 14.789/2023 06/10/2026 às 17:39:29 PGFN restringe creditamento de CBS sobre plano de saúde concedido aos empregados 06/10/2026 às 17:32:37 Empresa da Zona Franca pode aproveitar créditos de PIS e Cofins sobre insumos desonerados se saída for tributada Por Resenha Editoria · 06/10/2026 Cidadania questiona fim da isenção fiscal de petróleo e derivados na Zona Franca de Manaus ? favoritar ?A e 06/10/2026 às 17:22:10 LC 236/2026 reforça debate sobre aplicação retroativa do novo limite de multas tributárias 06/10/2026 às 17:19:55 TST fixa parâmetros para aplicação da prescrição intercorrente em execuções trabalhistas anteriores à Reforma Trabalhista 06/10/2026 às 17:13:33 Reforma tributária exige reavaliação do enquadramento dos produtores rurais no IBS e na CBS 06/10/2026 às 16:48:01 Receita Federal admite enquadramento de projetos de automação e inteligência artificial na Lei do BemPublicado em: quarta, 07 de outubro de 2026 às 13:18
TRF1 cassa liminar que suspendia aplicação do adicional de 10% nos percentuais de presunção do lucro presumido
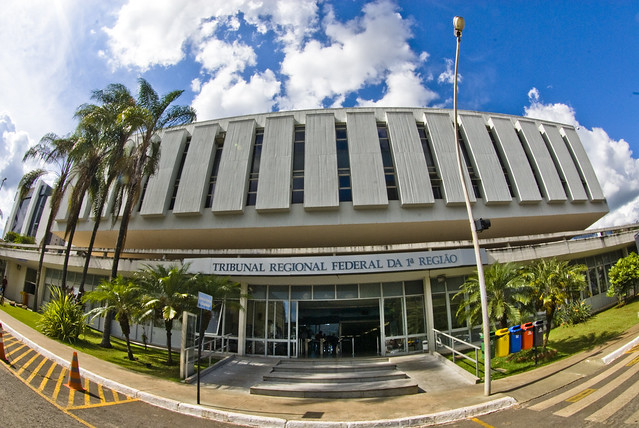
A 13ª Turma do Tribunal Regional Federal da 1ª Região (TRF1) reformou decisão de primeira instância que havia suspendido, em caráter liminar, a aplicação do acréscimo de 10% nos percentuais de presunção utilizados para apuração do IRPJ e da CSLL no regime do lucro presumido. A majoração foi instituída pela Lei Complementar nº 224/2025 e incide sobre a parcela da receita bruta anual que exceder R$ 5 milhões.
A controvérsia teve origem em mandado de segurança ajuizado por uma empresa perante a Justiça Federal do Distrito Federal. A contribuinte questionou a validade da alteração legislativa sob o argumento de que o aumento dos percentuais de presunção poderia afrontar o conceito constitucional de renda e o princípio da capacidade contributiva. Em decisão inicial, o juízo de origem deferiu tutela de urgência para afastar provisoriamente a exigência.
Ao analisar o agravo de instrumento interposto pela Fazenda Nacional, o TRF1 concluiu que não estavam presentes os requisitos necessários para a manutenção da medida liminar. O colegiado destacou que o lucro presumido constitui regime facultativo de tributação e que a opção por essa sistemática não assegura ao contribuinte a permanência das regras vigentes à época da adesão.
A decisão também registrou que a Lei Complementar nº 224/2025 não extinguiu o regime do lucro presumido nem impediu a adoção do lucro real, limitando-se a alterar os percentuais de presunção aplicáveis à parcela da receita bruta que ultrapasse o limite legal estabelecido. Para o Tribunal, o aumento da carga tributária decorrente da alteração legislativa, por si só, não demonstra incompatibilidade constitucional apta a justificar a suspensão imediata da norma.
O acórdão faz referência, ainda, a precedente do Tribunal Regional Federal da 3ª Região em que foi adotado entendimento semelhante, no sentido de que não há direito adquirido à manutenção de determinado regime jurídico-tributário ou de critérios específicos de apuração da base de cálculo dos tributos.
Embora tenha afastado a tutela provisória concedida à empresa, o TRF1 não realizou julgamento definitivo sobre a constitucionalidade da majoração. A Corte limitou-se a concluir que, naquele momento processual, não havia demonstração suficiente de ilegalidade ou inconstitucionalidade manifesta que autorizasse a suspensão da eficácia da lei. As discussões relacionadas ao conceito constitucional de renda e à capacidade contributiva permanecem sujeitas ao exame de mérito nas ações em curso.
A decisão reforça a tendência observada nos tribunais de preservar a eficácia da Lei Complementar nº 224/2025 até que haja pronunciamento definitivo sobre a validade das alterações introduzidas na sistemática do lucro presumido. Para as empresas sujeitas ao regime, o julgamento sinaliza a manutenção da exigibilidade dos novos percentuais de presunção enquanto não houver decisão judicial definitiva em sentido contrário.
Fonte: Notícias Fiscais. Tribunal cassa liminar que afastava aumento de 10% nos percentuais do lucro presumido. 07/10/2026. Disponível em: https://noticiasfiscais.com.br/2026/10/07/tribunal-cassa-liminar-que-afastava-aumento-de-10-nos-percentuais-do-lucro-presumido/ .
Confira outros posts

STJ nega uso de prejuízo fiscal de empresa para quitar dívida pessoal no Pert
01/07/2026 às 08:57:36
STJ revisitará prazo para restituição tributária após consulta formal à Receita
04/08/2026 às 14:23:23