 (54) 3039.0025

Fique por dentro
Notícias
Últimas notícias
07/10/2026 às 13:44:36 Senado inicia debate sobre PEC que prevê o fim da escala 6x1 07/10/2026 às 13:23:08 Reforma Tributária altera dinâmica da exportação indireta e condiciona suspensão tributária à habilitação da trading 07/10/2026 às 13:18:46 TRF1 cassa liminar que suspendia aplicação do adicional de 10% nos percentuais de presunção do lucro presumido 06/10/2026 às 17:41:24 Receita Federal reafirma tributação de créditos presumidos de ICMS após a Lei nº 14.789/2023 06/10/2026 às 17:39:29 PGFN restringe creditamento de CBS sobre plano de saúde concedido aos empregados 06/10/2026 às 17:32:37 Empresa da Zona Franca pode aproveitar créditos de PIS e Cofins sobre insumos desonerados se saída for tributada Por Resenha Editoria · 06/10/2026 Cidadania questiona fim da isenção fiscal de petróleo e derivados na Zona Franca de Manaus ? favoritar ?A e 06/10/2026 às 17:22:10 LC 236/2026 reforça debate sobre aplicação retroativa do novo limite de multas tributárias 06/10/2026 às 17:19:55 TST fixa parâmetros para aplicação da prescrição intercorrente em execuções trabalhistas anteriores à Reforma Trabalhista 06/10/2026 às 17:13:33 Reforma tributária exige reavaliação do enquadramento dos produtores rurais no IBS e na CBS 06/10/2026 às 16:48:01 Receita Federal admite enquadramento de projetos de automação e inteligência artificial na Lei do BemPublicado em: terça, 06 de outubro de 2026 às 17:13
Reforma tributária exige reavaliação do enquadramento dos produtores rurais no IBS e na CBS
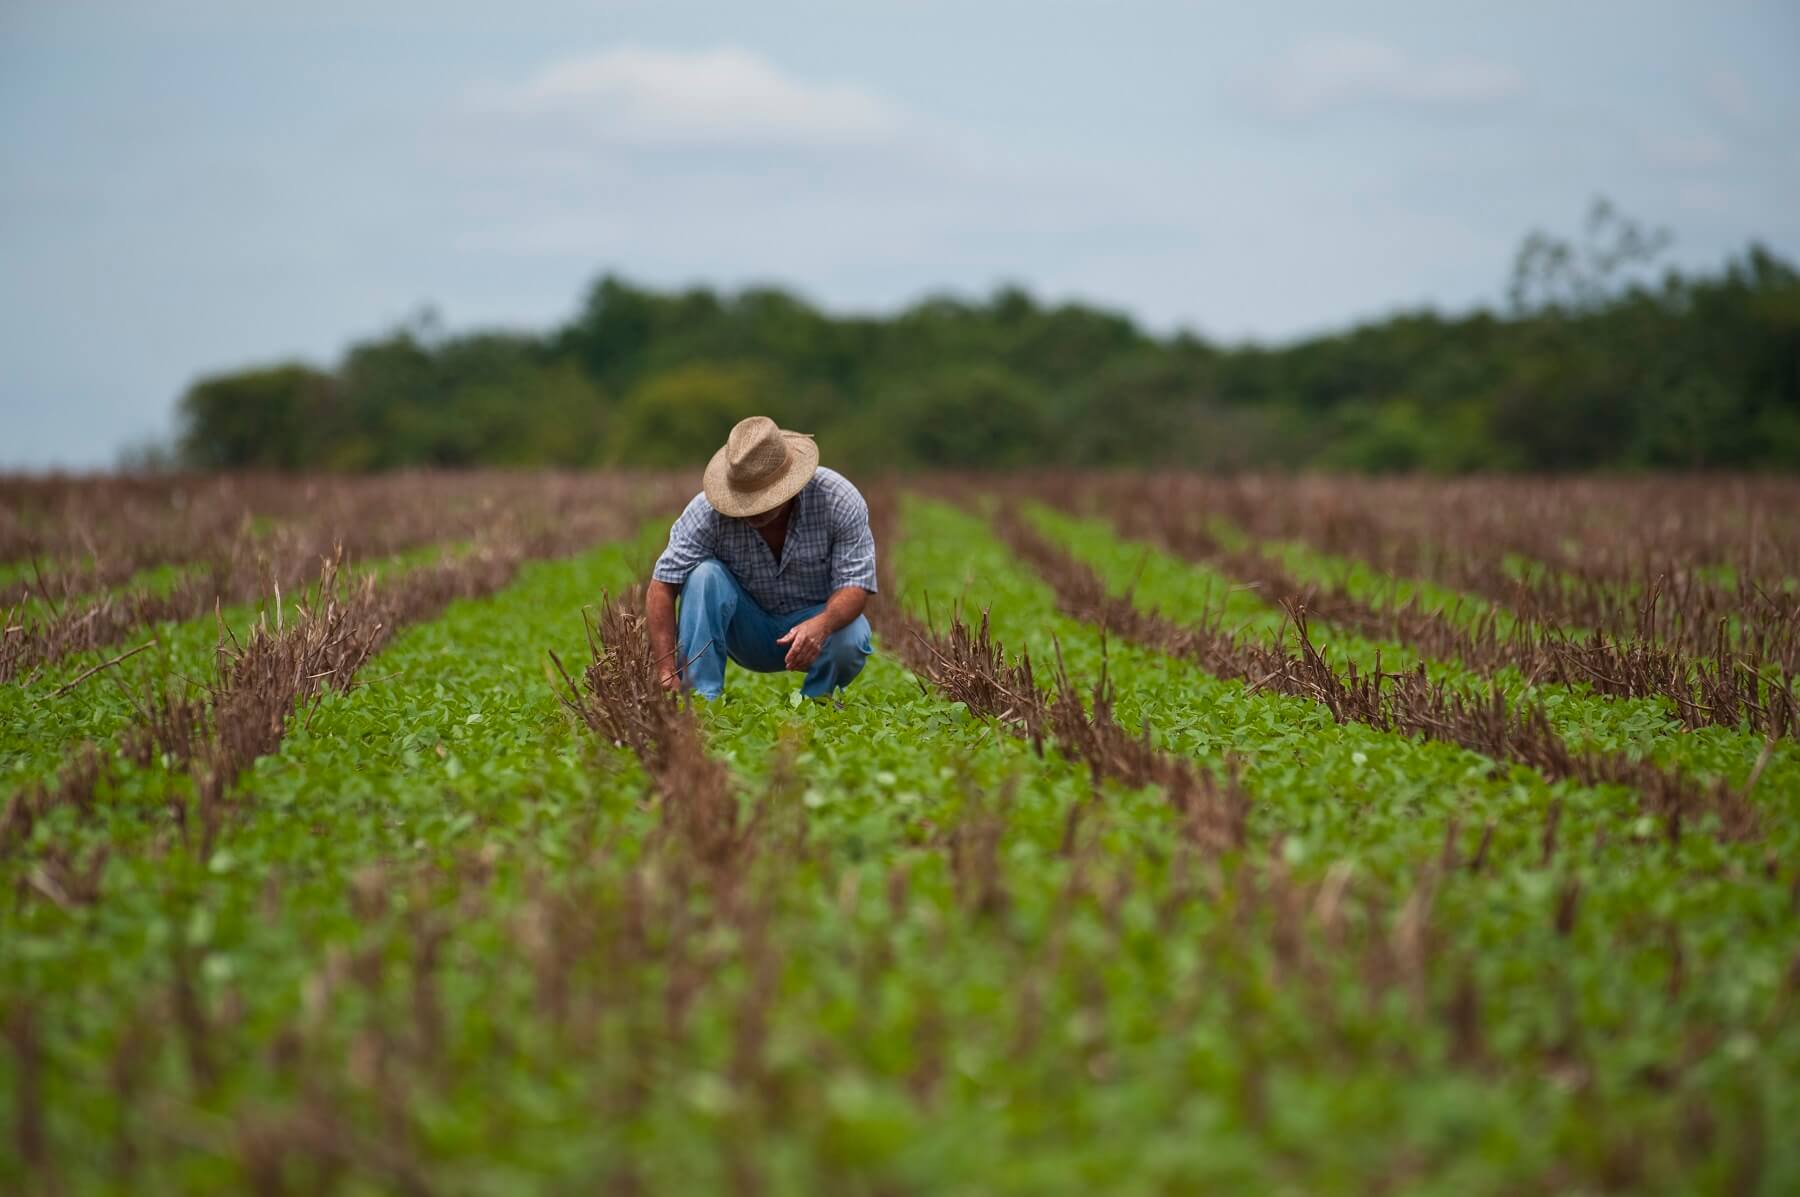
A implementação da reforma tributária trouxe novos elementos para o planejamento fiscal dos produtores rurais. Com a entrada em vigor das regras previstas na Lei Complementar nº 214/2025, produtores com faturamento anual inferior ao limite legal poderão optar entre permanecer como não contribuintes do IBS e da CBS ou ingressar voluntariamente no regime regular de apuração dos tributos, decisão que poderá produzir impactos relevantes na formação de créditos e na estrutura econômica das operações.
A legislação estabelece que o produtor rural, pessoa física ou jurídica, com receita anual inferior a R$ 3,6 milhões não será considerado contribuinte do IBS e da CBS. O limite será atualizado anualmente pelo IPCA. Para a fase inicial da transição, o enquadramento levou em consideração a receita auferida em 2024, de forma que produtores que atingiram ou superaram esse valor passaram automaticamente à condição de contribuintes a partir do início da implementação das novas regras.
Aqueles que permanecerem abaixo do limite poderão optar pelo regime regular mediante solicitação de inscrição como contribuintes. Nos termos do artigo 165 da Lei Complementar nº 214/2025, a opção produz efeitos a partir do primeiro dia do mês subsequente ao pedido e possui caráter irretratável durante o respectivo ano-calendário, permanecendo válida nos exercícios seguintes até eventual renúncia.
A escolha entre os regimes deixa de ser uma questão exclusivamente relacionada ao faturamento e passa a exigir análise individualizada da operação rural. Entre os fatores relevantes estão o volume de insumos adquiridos, os investimentos realizados na atividade, a composição dos custos de produção e o perfil dos adquirentes da produção rural.
No regime regular, o produtor poderá se beneficiar da sistemática não cumulativa do IBS e da CBS, apropriando créditos relacionados às aquisições vinculadas à atividade econômica, observadas as condições estabelecidas pela legislação. Em contrapartida, produtores que permanecerem como não contribuintes não terão acesso ao mesmo mecanismo de creditamento.
A legislação procurou preservar parte da não cumulatividade também para os adquirentes que compram produtos de produtores não contribuintes. O artigo 168 da Lei Complementar nº 214/2025 autoriza a apropriação de créditos presumidos de IBS e CBS por adquirentes sujeitos ao regime regular quando realizarem compras de bens e serviços de produtores rurais não contribuintes.
A avaliação econômica da opção tende a ganhar maior relevância em propriedades que apresentam elevados investimentos em fertilizantes, defensivos agrícolas, máquinas, equipamentos e demais insumos produtivos. Nesses casos, o aproveitamento dos créditos poderá influenciar significativamente o custo tributário efetivo da atividade.
A norma também disciplina a situação dos produtores que ultrapassarem o limite de receita durante o exercício. Quando o excesso superar 20% do limite legal, o enquadramento como contribuinte ocorrerá a partir do segundo mês subsequente à ultrapassagem. Quando o excesso for inferior a esse percentual, a alteração produzirá efeitos somente no exercício seguinte.
Além dos aspectos tributários, a regulamentação prevê obrigações documentais específicas para produtores não contribuintes, que deverão emitir documentos fiscais com identificação expressa dessa condição, informação necessária para permitir aos adquirentes a apropriação dos créditos presumidos previstos na legislação.
O novo modelo reforça a necessidade de avaliação prévia dos impactos fiscais da atividade rural, considerando não apenas o faturamento anual, mas também os custos operacionais, os investimentos realizados e os reflexos que o enquadramento tributário poderá produzir ao longo da cadeia econômica.
Fonte: Notícias Fiscais. Reforma tributária leva produtores rurais a avaliar opção pelo regime regular de IBS e CBS. 06/10/2026. Disponível em: https://noticiasfiscais.com.br/2026/10/06/reforma-tributaria-leva-produtores-rurais-a-avaliar-opcao-pelo-regime-regular-de-ibs-e-cbs/.
Confira outros posts

STJ nega crédito presumido de IPI em exportações de produtos NT
10/06/2026 às 10:21:10