

TRF3 afasta contribuição previdenciária sobre faltas descontadas durante aviso prévio trabalhado
Publicado em: terça, 03 de novembro de 2026 às 09:28
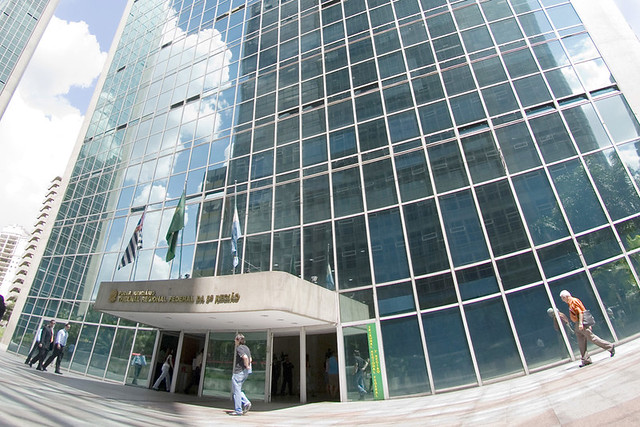
A 1ª Turma do Tribunal Regional Federal da 3ª Região (TRF3) afastou, por unanimidade, a incidência de contribuições previdenciárias patronais sobre os dias de ausência de empregados durante o aviso prévio trabalhado quando essas faltas forem efetivamente descontadas da remuneração. A decisão também reconheceu o direito à compensação administrativa dos valores recolhidos indevidamente nos cinco anos anteriores ao ajuizamento da ação, com atualização pela taxa Selic.
No processo nº 5037099-53.2025.4.03.6100, o desembargador federal Renato Lopes Becho, relator do caso, considerou que a ausência do empregado acompanhada do correspondente desconto salarial implica inexistência de pagamento ou crédito relativo àquele período. Por essa razão, não haveria valor remuneratório que justificasse a incidência dos encargos previdenciários.
O entendimento alcança a contribuição previdenciária patronal, as contribuições destinadas a terceiros e aquelas relativas ao Seguro contra Acidentes do Trabalho (SAT/RAT). A fundamentação adotada pelo relator considera o artigo 195 da Constituição Federal e os artigos 22 e 28 da Lei nº 8.212/1991, que disciplinam a incidência das contribuições sobre as remunerações pagas, devidas ou creditadas aos empregados.
A decisão reformou o entendimento de primeira instância, que havia rejeitado o pedido sob o fundamento de que o aviso prévio trabalhado possui natureza salarial e, portanto, integra a base de cálculo das contribuições previdenciárias. No recurso, a empresa sustentou que a controvérsia não dizia respeito à natureza remuneratória do aviso prévio em sua integralidade, mas especificamente aos dias em que não houve trabalho e que foram descontados do salário.
O acórdão também distingue essas faltas da redução de jornada assegurada pelo artigo 488 da Consolidação das Leis do Trabalho (CLT). Durante o aviso prévio trabalhado, o empregado pode ter sua jornada reduzida em duas horas diárias ou deixar de trabalhar nos sete últimos dias corridos sem redução salarial. Nessas hipóteses, como a remuneração continua sendo devida integralmente, permanece a incidência das contribuições previdenciárias.
A decisão tem repercussão prática especialmente para empresas que registram faltas efetivamente descontadas durante o aviso prévio trabalhado. O julgamento diferencia os períodos sem prestação de serviço e sem remuneração daqueles em que a ausência decorre da redução legal de jornada sem prejuízo salarial, além de admitir, no caso analisado, a compensação dos recolhimentos indevidos referentes aos cinco anos anteriores à propositura da ação.
Fonte: JOTA. TRF3 afasta contribuição previdenciária sobre faltas descontadas no aviso prévio. 30/10/2026. Disponível em: https://www.jota.info/tributos/relatorio-especial/trf3-afasta-contribuicao-previdenciaria-sobre-faltas-descontadas-no-aviso-previo.
Confira outros posts

Levantamento indica 22 pendências na regulamentação da reforma tributária
03/06/2026 às 14:44:27
Justiça reduz juros de empréstimo e afasta mora por taxa abusiva
27/07/2026 às 10:33:12