

STF suspende julgamento sobre inclusão de créditos presumidos de ICMS na base do PIS e da Cofins
Publicado em: terça, 06 de outubro de 2026 às 16:01
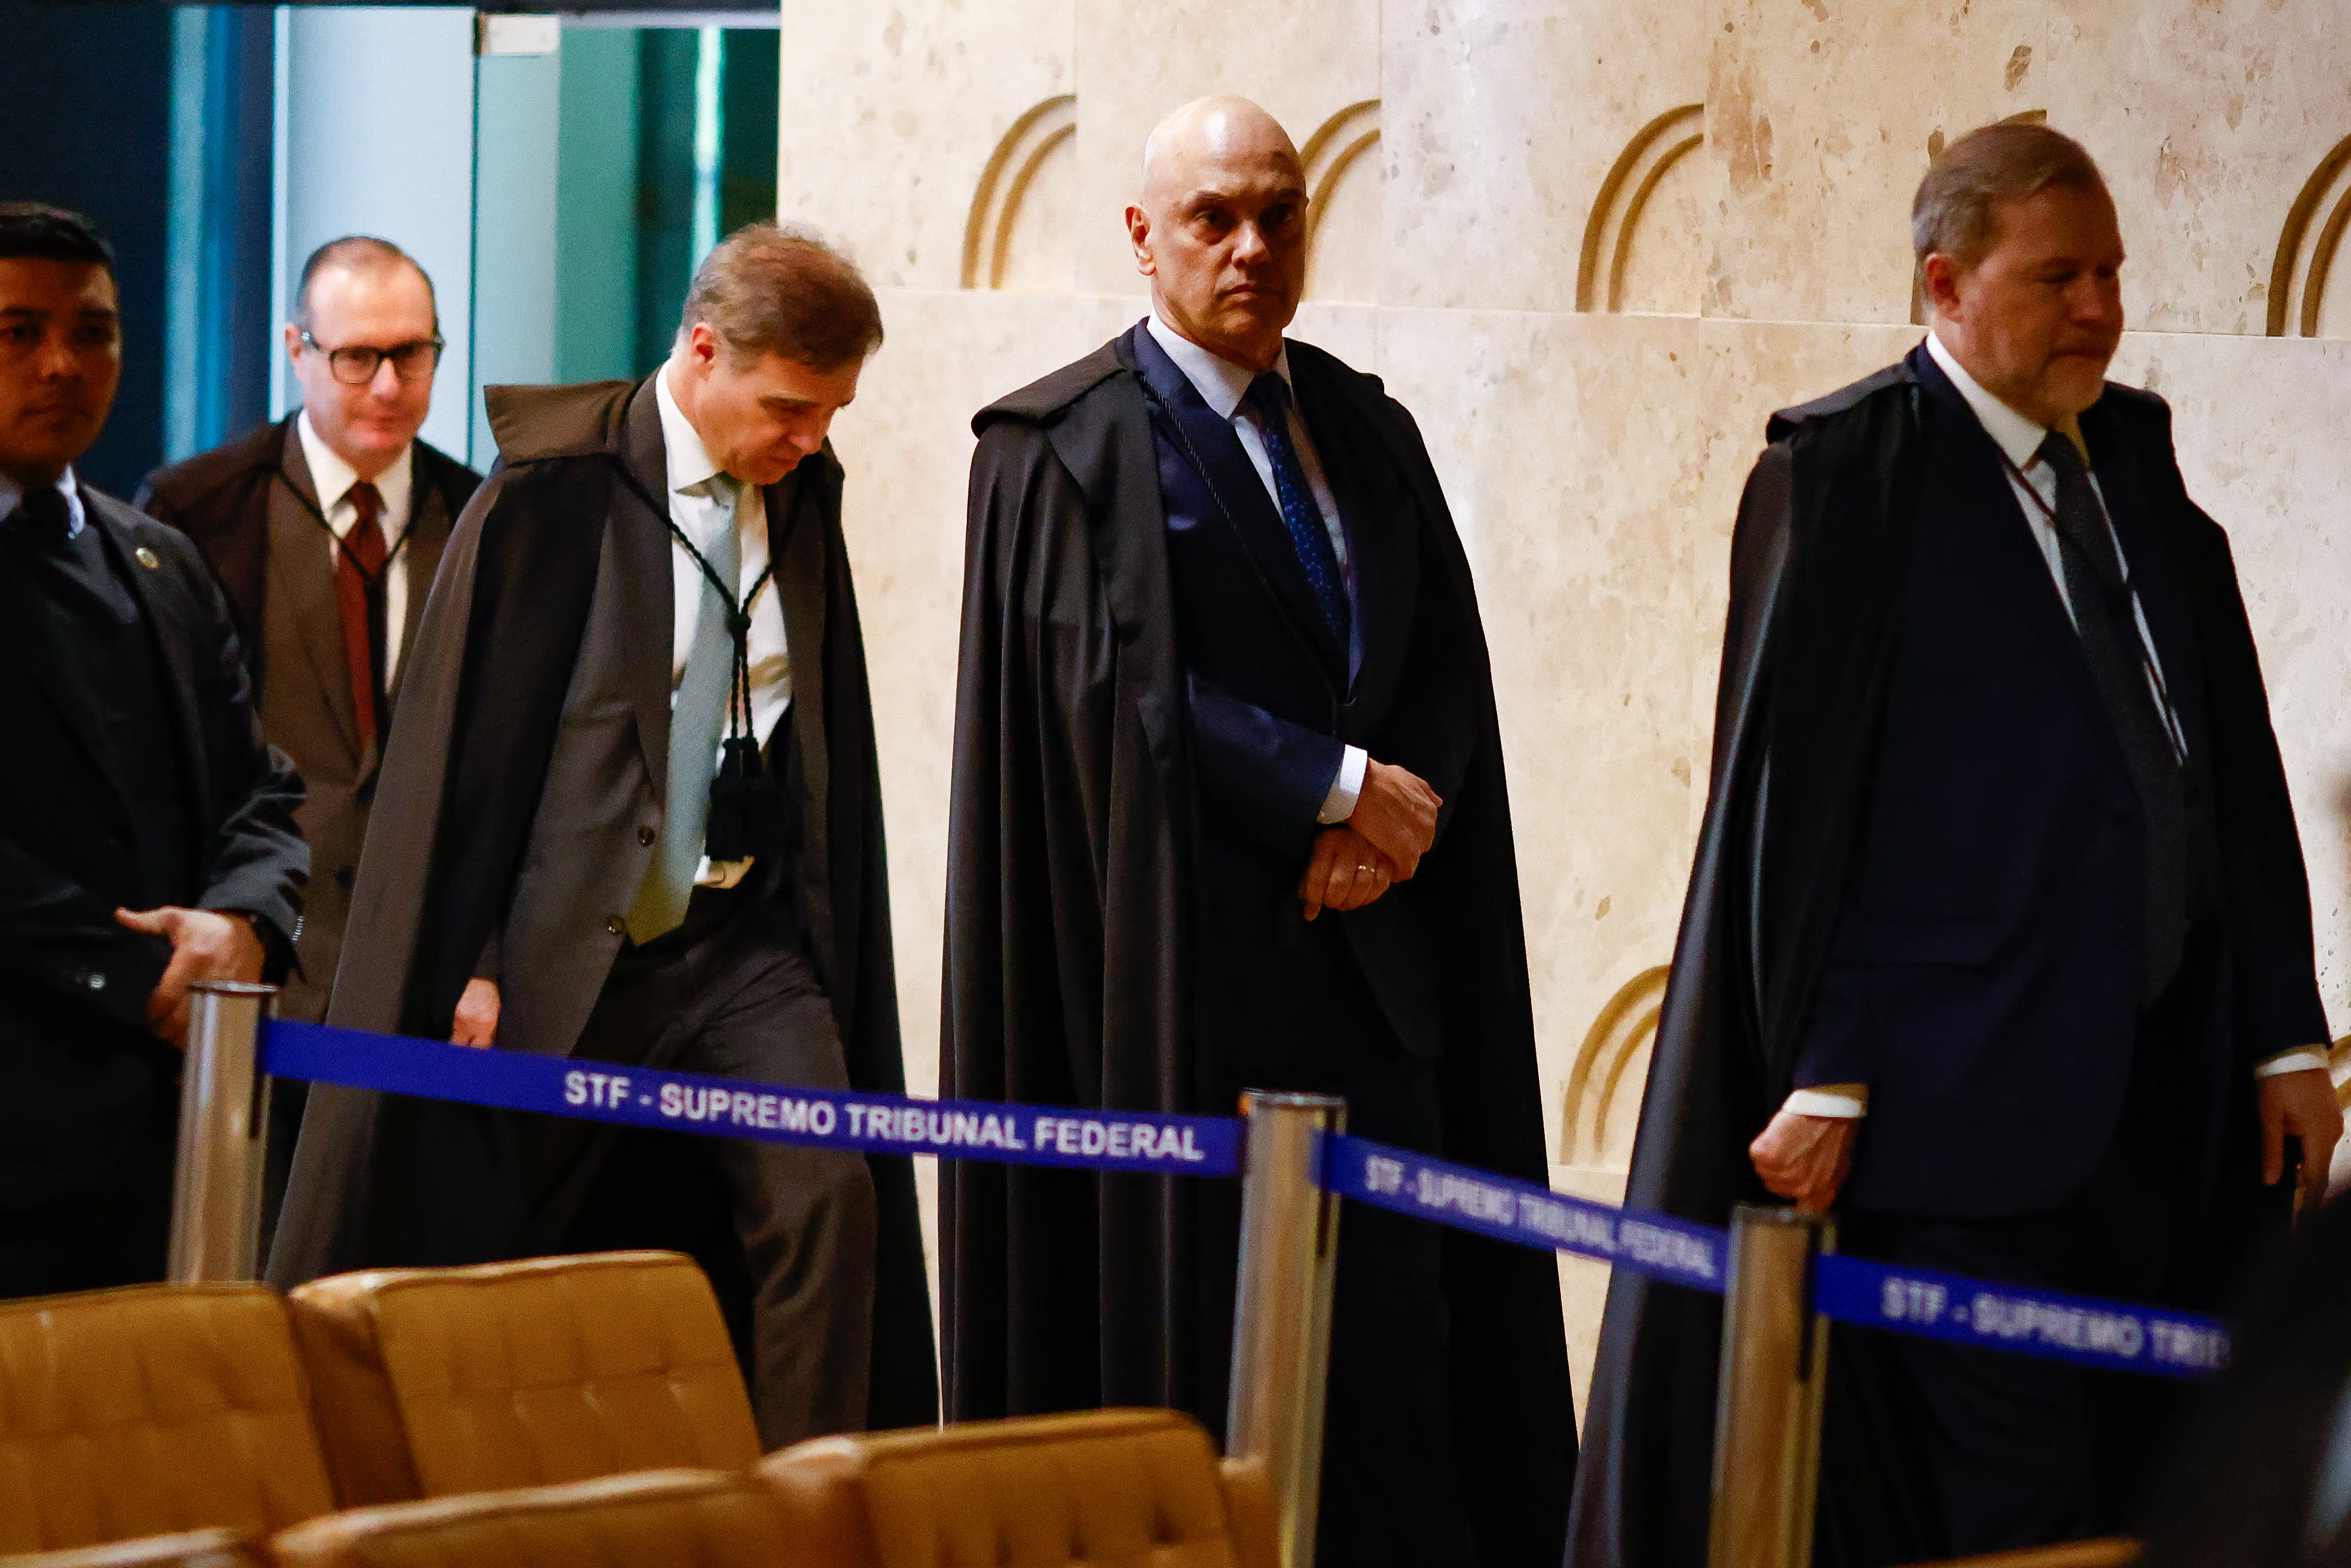
O Supremo Tribunal Federal (STF) suspendeu o julgamento do Recurso Extraordinário nº 835.818 (Tema 843 da repercussão geral), que discute a possibilidade de inclusão dos créditos presumidos de ICMS na base de cálculo do PIS e da Cofins. A análise foi interrompida após as sustentações orais das partes e dos interessados admitidos no processo, sem definição de data para retomada.
A controvérsia possui relevante impacto fiscal, estimado em R$ 16,5 bilhões, e envolve a definição da natureza jurídica dos créditos presumidos concedidos pelos Estados. A questão central consiste em determinar se tais benefícios configuram receita tributável pelas contribuições ao PIS e à Cofins ou se representam mera redução de custos, sem geração de receita ou acréscimo patrimonial.
O processo estava suspenso desde abril de 2021, quando foi retirado do plenário virtual após pedido de destaque do ministro Gilmar Mendes. Na ocasião, havia sido formado placar de seis votos a cinco favorável aos contribuintes. Com o reinício do julgamento em sessão presencial, os votos dos ministros aposentados Marco Aurélio, Rosa Weber, Ricardo Lewandowski e Luís Roberto Barroso serão preservados, enquanto os votos dos ministros atualmente em exercício serão novamente proferidos.
Durante a sessão, a Procuradoria-Geral da Fazenda Nacional sustentou que os créditos presumidos representam ingresso econômico definitivo incorporado ao patrimônio das empresas, configurando receita sujeita à incidência do PIS e da Cofins. Também argumentou que a exclusão desses valores poderia interferir no pacto federativo, uma vez que benefícios concedidos pelos Estados não poderiam afetar a arrecadação de tributos federais.
Em sentido oposto, os representantes dos contribuintes defenderam que os créditos presumidos possuem natureza estritamente escritural e funcionam como mecanismo de redução ou compensação de custos tributários, sem caracterizar ingresso de recursos novos ou aumento patrimonial. As sustentações enfatizaram que a ausência de receita efetiva impediria a incidência das contribuições federais.
O debate também envolveu referências ao julgamento do Tema 69 da repercussão geral, no qual o STF afastou o ICMS da base de cálculo do PIS e da Cofins. Os contribuintes sustentam que a lógica adotada naquele precedente reforça a impossibilidade de tributação dos créditos presumidos, enquanto a União defende que as situações possuem fundamentos distintos.
Entidades representativas de setores industriais e produtivos participaram da discussão na qualidade de interessados, destacando os possíveis impactos econômicos da decisão para empresas beneficiárias de incentivos fiscais estaduais, inclusive para atividades ligadas à Zona Franca de Manaus e à produção de biocombustíveis.
Por se tratar de tema submetido à sistemática da repercussão geral, a decisão definitiva do STF deverá orientar a solução de processos judiciais em todo o país que discutam a incidência de PIS e Cofins sobre créditos presumidos de ICMS.
Fonte: JOTA. STF suspende julgamento sobre ICMS presumido no PIS/Cofins após sustentações. 01/10/2026. Disponível em: https://www.jota.info/tributos/direto-da-corte/stf-suspende-julgamento-sobre-icms-presumido-no-piscofins-apos-sustentacoes.
Confira outros posts

Tema 1.079 volta à pauta e reacende debate sobre modulação no STJ
30/04/2026 às 16:34:10