

STF mantém afastamento de ICMS antecipado em transferências de mercadorias entre filiais em Pernambuco
Publicado em: segunda, 26 de outubro de 2026 às 08:58
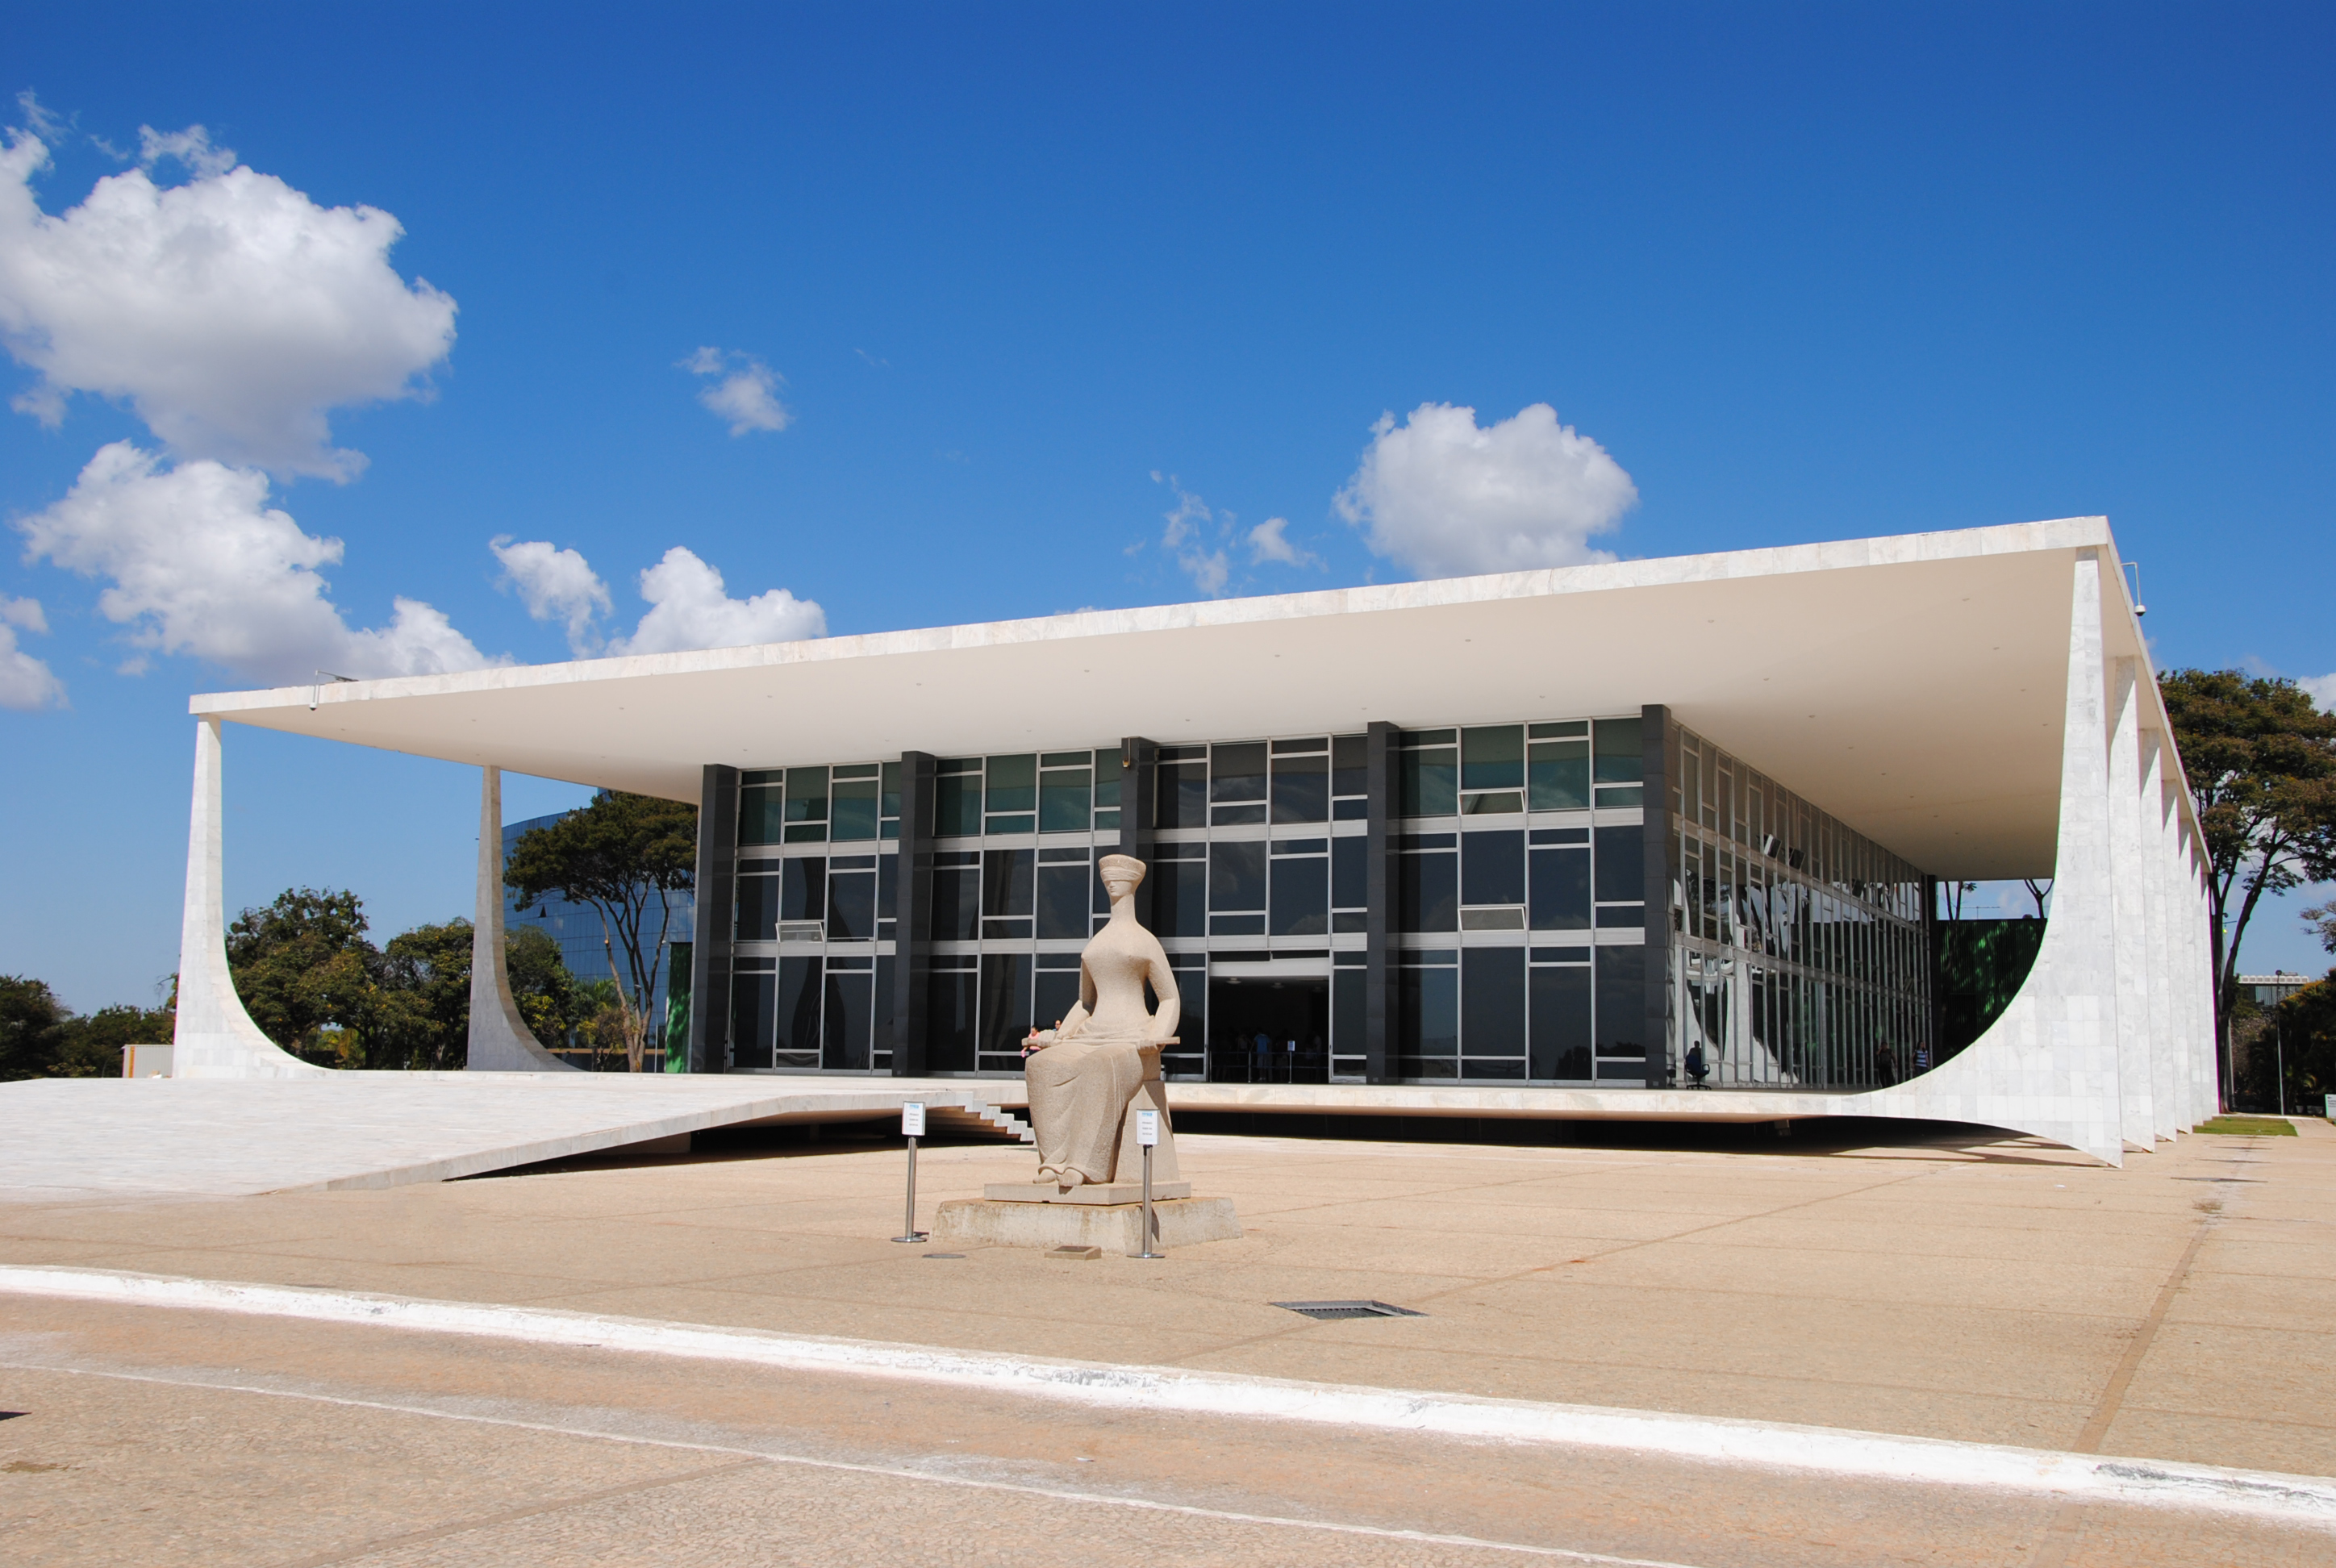
O Supremo Tribunal Federal (STF) manteve decisão que afastou a cobrança de ICMS sobre transferências de mercadorias entre estabelecimentos da mesma empresa em Pernambuco. Na Reclamação nº 100.029/PE, o ministro Cristiano Zanin rejeitou o pedido do Estado para restabelecer a exigência, considerando que a decisão do Tribunal de Justiça de Pernambuco (TJPE) observou o entendimento firmado pelo STF na ADC 49 e no Tema 1.099 da repercussão geral.
A controvérsia teve origem em ação ajuizada pela Retífica de Motores Premium Ltda., processo nº 0006337-36.2021.8.17.2001, com o objetivo de afastar o ICMS exigido nas transferências internas e interestaduais de mercadorias entre estabelecimentos da própria empresa, inclusive sob as modalidades denominadas antecipação e substituição tributária.
O Estado de Pernambuco sustentava que a cobrança não tinha como fato gerador a transferência entre matriz e filial. Segundo a argumentação apresentada na reclamação, o imposto seria recolhido antecipadamente quando a mercadoria ingressasse no território pernambucano, em razão de futura operação de revenda, com fundamento no artigo 28 da Lei estadual nº 15.730/2016.
As instâncias de origem, contudo, identificaram situação distinta. Conforme a decisão mantida pelo TJPE, embora a cobrança fosse denominada ICMS antecipado ou substituição tributária, a exigência ocorria no momento da entrada da mercadoria em Pernambuco em decorrência da transferência realizada entre estabelecimentos pertencentes ao mesmo titular.
Ao analisar a Reclamação nº 100.029/PE, o ministro Cristiano Zanin considerou que não havia elementos que demonstrassem que a discussão originária estivesse efetivamente relacionada à antecipação ou à substituição tributária incidente sobre operações futuras de venda. A alteração dessa conclusão dependeria do reexame dos fatos e das provas do processo, medida incompatível com a via da reclamação constitucional.
A delimitação adotada pelo STF é relevante para empresas que realizam movimentações de estoque entre matriz e filiais. A decisão não estabelece, em caráter geral, a impossibilidade de cobrança antecipada do ICMS associada a uma futura revenda. No caso analisado, o ponto determinante foi a constatação de que a exigência tributária recaía, materialmente, sobre a própria transferência da mercadoria entre estabelecimentos da mesma pessoa jurídica.
O fundamento está alinhado à ADC 49, na qual o STF reconheceu a inconstitucionalidade da incidência do ICMS sobre o simples deslocamento de mercadorias entre estabelecimentos do mesmo titular. A orientação considera necessária a existência de circulação jurídica, caracterizada pela transferência de titularidade da mercadoria, e não apenas sua movimentação física. O mesmo entendimento foi adotado no Tema 1.099 da repercussão geral, referente ao deslocamento de bens entre estabelecimentos do mesmo contribuinte situados em Estados diferentes.
O julgamento também considerou a modulação dos efeitos estabelecida na ADC 49. Embora o entendimento tenha produzido efeitos, como regra, a partir do exercício financeiro de 2024, o STF preservou processos administrativos e judiciais pendentes até a publicação da ata do julgamento de mérito. A ação envolvendo a empresa pernambucana havia sido ajuizada em 3 de fevereiro de 2021 e discutia débitos relativos a períodos anteriores a 29 de abril daquele ano, circunstância considerada pelo TJPE para reconhecer sua inclusão na ressalva da modulação.
A decisão reforça a necessidade de examinar a materialidade de cobranças estaduais qualificadas como antecipação ou substituição tributária quando relacionadas à movimentação de mercadorias entre estabelecimentos do mesmo contribuinte. Para departamentos fiscais e jurídicos, a natureza efetiva da exigência e o momento em que ocorre a cobrança são elementos relevantes para verificar sua compatibilidade com os precedentes do STF, sem que a decisão autorize a extensão automática do entendimento a todas as hipóteses de antecipação do ICMS.
Fonte: Notícias Fiscais. STF mantém afastamento de ICMS antecipado em transferências entre filiais em Pernambuco. 24/10/2026. Disponível em: https://noticiasfiscais.com.br/2026/10/24/stf-mantem-afastamento-de-icms-antecipado-em-transferencias-entre-filiais-em-pernambuco/.
Confira outros posts

STJ pode definir decadência do ISS em autuações contra bancos
04/08/2026 às 14:23:29
Artigo aponta lacunas do STF na responsabilidade de marketplaces
10/08/2026 às 11:08:43