

Reforma tributária leva varejo a buscar definição sobre apresentação de preços ao consumidor a partir de 2027
Publicado em: terça, 03 de novembro de 2026 às 10:15
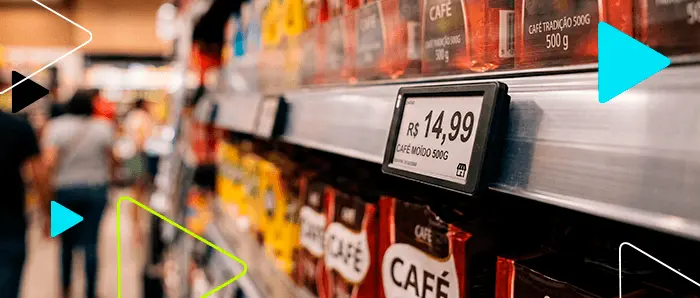
A forma de apresentação dos preços em vitrines e etiquetas comerciais passou a integrar as discussões do setor varejista sobre a implementação da reforma tributária do consumo. O Instituto para Desenvolvimento do Varejo (IDV) pretende levar o tema à Secretaria Nacional do Consumidor (Senacon) e à Receita Federal, defendendo a manutenção do preço final, com os tributos incluídos no valor anunciado ao consumidor, mesmo diante da sistemática de cálculo “por fora” do IBS e da CBS.
A preocupação decorre das alterações introduzidas pela Lei Complementar nº 214/2025. Conforme o artigo 12 da norma, a base de cálculo do Imposto sobre Bens e Serviços (IBS) e da Contribuição sobre Bens e Serviços (CBS) corresponde, em regra, ao valor da operação. O § 2º, inciso I, determina, contudo, que os próprios valores do IBS e da CBS incidentes na operação sejam excluídos dessa base.
Essa sistemática de cálculo não significa, por si só, que o varejista deverá informar na vitrine ou etiqueta apenas o preço líquido da mercadoria para posteriormente acrescentar os tributos no momento do pagamento. A discussão envolve justamente a compatibilização das novas regras tributárias com as normas já existentes de proteção e informação ao consumidor.
O artigo 6º, inciso III, do Código de Defesa do Consumidor assegura o direito à informação adequada e clara sobre produtos e serviços, incluindo informações relacionadas aos tributos incidentes e ao preço. O Decreto nº 5.903/2006, por sua vez, determina que o preço total à vista seja apresentado de maneira correta, clara, precisa e ostensiva, sem exigir cálculos adicionais do consumidor. A apresentação dos preços no comércio também é disciplinada pela Lei nº 10.962/2004.
O IDV defende que o preço final permaneça como referência nas etiquetas e vitrines, enquanto os tributos sejam discriminados nos documentos fiscais. A intenção é preservar a comparabilidade entre preços praticados por diferentes estabelecimentos e evitar dúvidas sobre o montante efetivamente devido pelo consumidor.
Outra possibilidade discutida pelo setor consiste em manter o preço total em destaque e, complementarmente, informar o valor do produto antes dos tributos e os respectivos encargos tributários. A adoção dessa alternativa, entretanto, depende da avaliação de sua compatibilidade com as normas de defesa do consumidor e das orientações que venham a ser estabelecidas para os estabelecimentos comerciais.
A questão também apresenta reflexos operacionais para as empresas. Além da exposição dos preços, a implementação da reforma exigirá ajustes na formação de custos, cálculo de margens, gestão de créditos tributários e sistemas utilizados para emissão de documentos fiscais. Empresas com atuação em diferentes unidades da Federação ou que comercializam mercadorias submetidas a tratamentos tributários específicos deverão considerar essas alterações na adequação de seus processos.
Durante a transição para o IBS e a CBS, uma orientação uniforme sobre a apresentação dos preços poderá assumir especial importância para departamentos fiscais, jurídicos, comerciais e de tecnologia do varejo, considerando a necessidade de compatibilizar as novas regras tributárias com as obrigações de informação ao consumidor.
Fonte: Notícias Fiscais. Reforma tributária leva varejistas a pedir definição sobre preços nas vitrines a partir de 2027. 01/11/2026. Disponível em: https://noticiasfiscais.com.br/2026/11/01/reforma-tributaria-leva-varejistas-a-pedir-definicao-sobre-precos-nas-vitrines-a-partir-de-2027/.
Confira outros posts

STF afasta crédito presumido de ICMS da base de cálculo do PIS e da Cofins
09/10/2026 às 10:18:42
STF busca voto médio sobre multa a devedoras que distribuem lucros
04/08/2026 às 14:23:20