

STF afasta crédito presumido de ICMS da base de cálculo do PIS e da Cofins
Publicado em: sexta, 09 de outubro de 2026 às 10:18
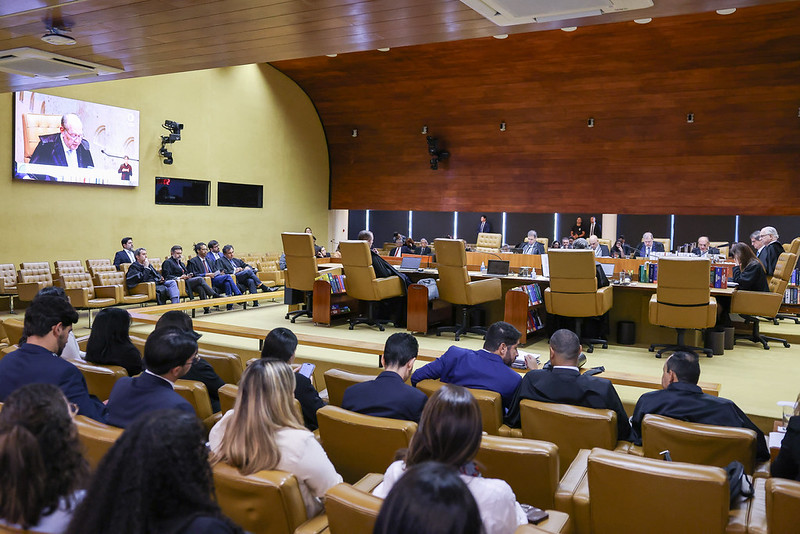
O Supremo Tribunal Federal (STF), ao julgar o Recurso Extraordinário (RE) 835818, Tema 843 da repercussão geral, decidiu por maioria de votos excluir os créditos presumidos de ICMS da base de cálculo do PIS e da Cofins. O resultado foi definido por 7 votos a 4, consolidando entendimento com efeitos vinculantes para os demais tribunais e para a administração tributária.
A discussão envolve a incidência das contribuições federais sobre benefícios fiscais concedidos pelos estados por meio de créditos presumidos de ICMS. O julgamento foi retomado após permanecer suspenso desde 2021 em razão de pedido de destaque apresentado pelo ministro Gilmar Mendes.
Foram mantidos os votos anteriormente proferidos pelos ministros aposentados Marco Aurélio, Rosa Weber e Ricardo Lewandowski, além do voto do ministro Luís Roberto Barroso, todos favoráveis aos contribuintes. Na retomada do julgamento, os ministros Edson Fachin e Cármen Lúcia acompanharam a posição vencedora. O ministro Dias Toffoli alterou seu entendimento anterior e também votou pela exclusão dos créditos presumidos da base das contribuições.
Ao justificar sua mudança de posicionamento, Toffoli entendeu que a tributação federal sobre os créditos presumidos poderia reduzir os efeitos das políticas fiscais adotadas pelos estados, comprometendo a finalidade dos incentivos concedidos para estimular atividades econômicas, investimentos e geração de empregos.
A corrente divergente foi liderada pelo ministro Alexandre de Moraes e acompanhada pelos ministros Gilmar Mendes, Nunes Marques e Luiz Fux. Para esse grupo, o crédito presumido representa vantagem econômica incorporada ao patrimônio da empresa e, por essa razão, poderia compor a base de cálculo do PIS e da Cofins.
A Procuradoria-Geral da Fazenda Nacional (PGFN) informou que aguardará a publicação do acórdão para avaliar a eventual interposição de recursos. O órgão também manifestou preocupação quanto à formação da maioria com votos de ministros já aposentados e apontou que alterações de fundamentação ocorridas ao longo do julgamento poderiam justificar novos debates sobre o tema.
A decisão possui relevância econômica expressiva. Dados da Lei de Diretrizes Orçamentárias de 2026 estimaram impacto fiscal de R$ 16,5 bilhões em caso de desfecho desfavorável à União. Como ainda não houve definição sobre eventual modulação de efeitos, permanece aberta a possibilidade de recuperação de valores recolhidos indevidamente pelos contribuintes, observados os prazos legais aplicáveis.
Especialistas destacam que o julgamento reforça o entendimento de que créditos presumidos de ICMS não constituem receita ou faturamento das empresas, mas instrumento de política fiscal estadual. A definição também poderá influenciar outros litígios tributários em andamento, especialmente as discussões relativas à exclusão desses benefícios fiscais das bases de cálculo do IRPJ e da CSLL.
Fonte: https://www.jota.info/tributos/stf-exclui-credito-presumido-de-icms-da-base-do-pis-cofins-2
Confira outros posts

A reforma do Imposto de Renda: Tributação de dividendos e IRPF mínimo - Migalhas
27/04/2026 às 13:42:44
Após vitória no STJ, PGFN pode pedir falência de empresa
27/02/2026 às 15:15:20