
Governo prepara transição para créditos da CBS e split payment em 2027
Publicado em: sexta, 13 de novembro de 2026 às 16:31
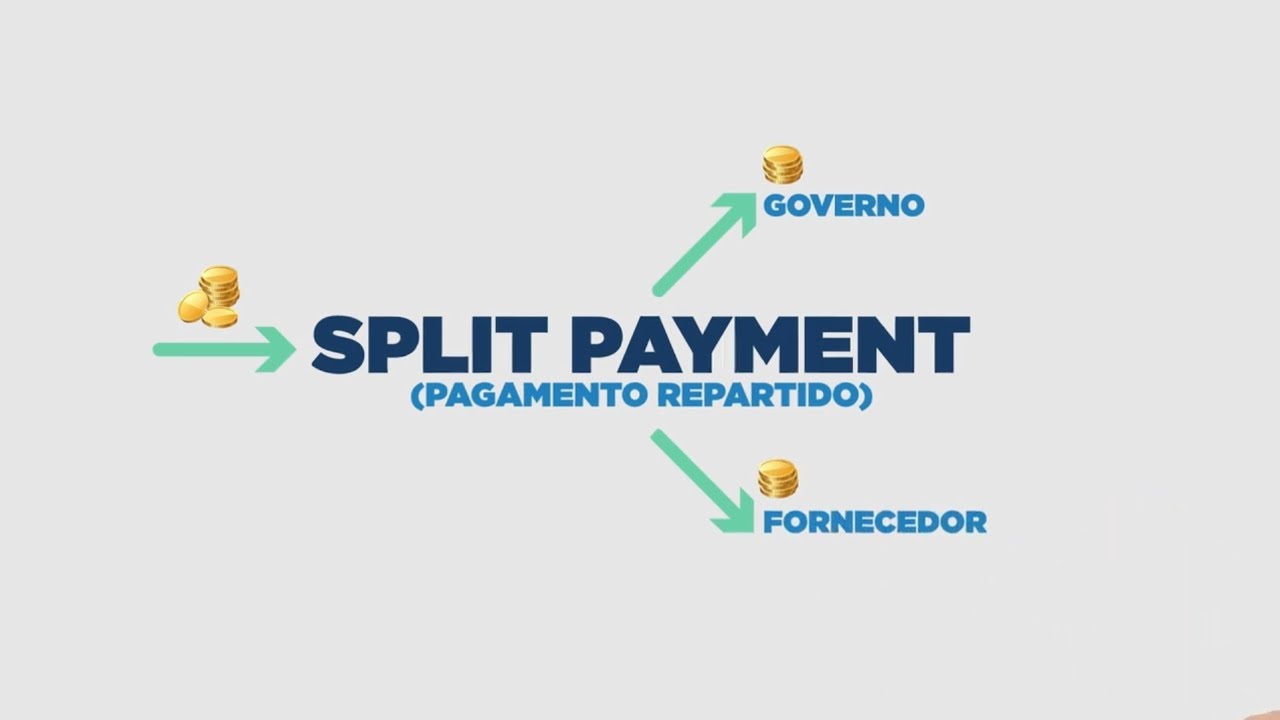
O governo federal pretende encaminhar ao Congresso Nacional projeto de lei complementar para instituir um regime de transição na apuração dos créditos tributários da CBS e na implementação do split payment. A proposta foi anunciada pelo secretário especial da Receita Federal, Robinson Barreirinhas, e busca reduzir as dificuldades operacionais esperadas para o primeiro ano do novo sistema tributário.
A medida em estudo cria, para 2027, uma sistemática de “crédito escritural” como alternativa à regra geral que condiciona o aproveitamento do crédito da CBS ao efetivo recolhimento do tributo pelo fornecedor. O mecanismo será facultativo e permitirá postergar em um mês o recolhimento definitivo, mediante presunção inicial de que os tributos destacados nas aquisições serão regularmente pagos pelos fornecedores.
Na prática, em relação às operações realizadas em janeiro de 2027, por exemplo, a empresa poderá fazer em fevereiro uma apuração estimada, aproveitando os créditos indicados nos documentos de entrada e recolhendo a diferença em relação aos débitos de suas operações. Em março, após a verificação dos pagamentos efetuados pelos fornecedores, ocorrerá o ajuste definitivo. Se o tributo tiver sido regularmente recolhido na etapa anterior da cadeia, o crédito será confirmado. Caso contrário, haverá glosa e o adquirente deverá complementar o valor devido.
A Receita Federal também prepara um programa de conformidade específico para a implementação da reforma. A previsão é de afastamento de multas relacionadas a erros cometidos sem má-fé, inclusive quando decorrentes de lacunas normativas ou dúvidas interpretativas. A proposta considera a complexidade da transição e busca evitar penalidades aos contribuintes que prestem corretamente as informações e atuem de boa-fé.
Outro ponto anunciado é a criação de um módulo simplificado da apuração assistida da CBS e do IBS. Além das correções individualizadas por documento fiscal, atualmente disponíveis, o novo ambiente deverá permitir ajustes consolidados, inclusive mediante envio de planilhas ou integração por API com os sistemas das empresas. O layout deverá ser divulgado ainda em novembro.
O cronograma geral da Reforma Tributária deverá ser mantido, com início da cobrança da CBS em janeiro de 2027. Apesar disso, a emissão de determinados documentos fiscais será postergada para setores e operações cujos sistemas ainda não estejam preparados. Entre os casos mencionados estão plataformas digitais, operações imobiliárias e determinadas notas do Simples Nacional, além de locações, arrendamentos e instituições financeiras.
A segunda versão do regulamento da CBS e do IBS também deverá ser divulgada em novembro, após a análise de quase 5 mil sugestões apresentadas à Receita Federal e ao Comitê Gestor do IBS. As demais normas complementares necessárias à implementação do novo sistema têm publicação prevista até dezembro.
As medidas anunciadas são especialmente relevantes para o planejamento fiscal e financeiro das empresas em 2027. A sistemática de créditos vinculada ao pagamento do fornecedor exigirá maior controle sobre a cadeia de suprimentos, conciliação dos documentos fiscais e acompanhamento das glosas realizadas pela apuração assistida, enquanto o regime transitório poderá reduzir parte desses efeitos durante o primeiro ano da CBS.
Fonte: JOTA. Governo vai propor regime de transição para apuração de créditos e split payment. 11/11/2026. Disponível em: https://www.jota.info/tributos/relatorio-especial/governo-vai-propor-regime-de-transicao-para-apuracao-de-creditos-e-split-payment.
Confira outros posts

Decisão afasta reflexos trabalhistas de prêmio por metas superadas
20/04/2026 às 11:38:20